Белый импорт
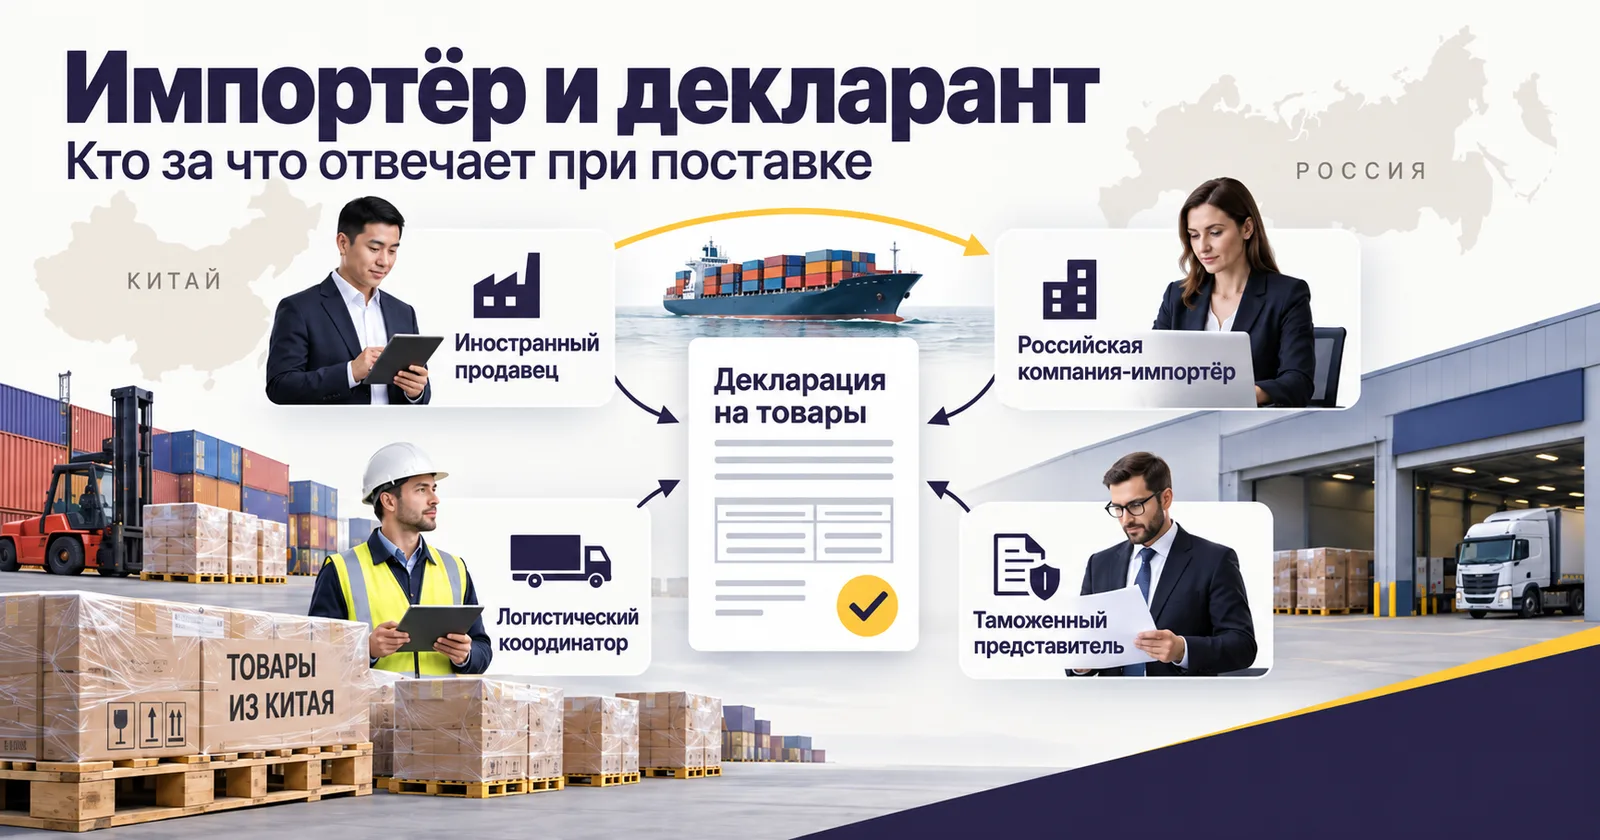
Импортёр и декларант: кто за что отвечает при поставке
Разбираем роли импортёра, декларанта, таможенного представителя, поставщика и логиста: кто даёт сведения, подаёт декларацию и отвечает за документы.
Объясняем, из чего состоят таможенные платежи, как связаны код ТН ВЭД, таможенная стоимость, пошлина и импортный НДС и какие документы подготовить до ввоза товара из Китая.
Таможенные платежи при официальном импорте из Китая нельзя корректно рассчитать только по цене товара или весу партии. Для предварительного расчёта нужно определить код ТН ВЭД ЕАЭС, проверить ставку пошлины и применимые меры, сформировать таможенную стоимость и рассчитать импортный НДС. Затем каждую исходную цифру необходимо подтвердить документами.
Одна из частых ошибок — считать таможенной стоимостью сумму из инвойса без проверки условий поставки. Инвойс действительно является важным документом, но к цене сделки могут добавляться транспортные, страховые и другие расходы, если они не включены в неё и подлежат включению по правилам определения таможенной стоимости. Возможна и обратная ситуация: часть расходов уже заложена в цену поставщика, поэтому повторное добавление завысит расчёт.
В статье разберём логику расчёта для коммерческой поставки из Китая. Это не тарифная справка: точные ставки и сумму платежей нужно проверять по конкретному товару и условиям сделки на дату декларирования.
При выпуске товара для внутреннего потребления обычно проверяют следующие составляющие:
Ввозную таможенную пошлину. Её ставка зависит прежде всего от кода ТН ВЭД ЕАЭС и может быть адвалорной, специфической или комбинированной.
Импортный НДС. Налоговая база при ввозе в общем случае включает таможенную стоимость, подлежащую уплате пошлину и акциз, если товар подакцизный.
Акциз. Возникает только для подакцизных товаров.
Таможенный сбор за совершение таможенных операций. Он рассчитывается отдельно по правилам, действующим на дату регистрации декларации.
Специальную, антидемпинговую или компенсационную пошлину, если соответствующая мера распространяется на конкретный товар и происхождение.
Для обычного товара с адвалорной пошлиной базовая логика выглядит так:
Ввозная пошлина = таможенная стоимость × ставка пошлины.
Импортный НДС = (таможенная стоимость + ввозная пошлина + акциз) × ставка НДС.
Таможенный сбор и применимые защитные меры добавляются отдельно. Если ставка пошлины специфическая или комбинированная, формула будет другой: потребуются количество товара в установленных единицах измерения и правила применения конкретной ставки.
Код ТН ВЭД влияет не только на размер пошлины. По нему вместе с описанием и характеристиками товара проверяют:
ставку ввозной пошлины;
единицы измерения для расчёта;
возможность применения льгот или тарифных преференций;
наличие специальных, антидемпинговых и компенсационных мер;
необходимость разрешительных документов;
запреты и ограничения;
требования к маркировке;
признаки подакцизного товара.
Поэтому начинать расчёт со случайной ставки из поисковой выдачи опасно. Два внешне похожих товара могут иметь разные коды и разные условия ввоза из-за материала, назначения, состава, мощности, конструкции или комплектности.
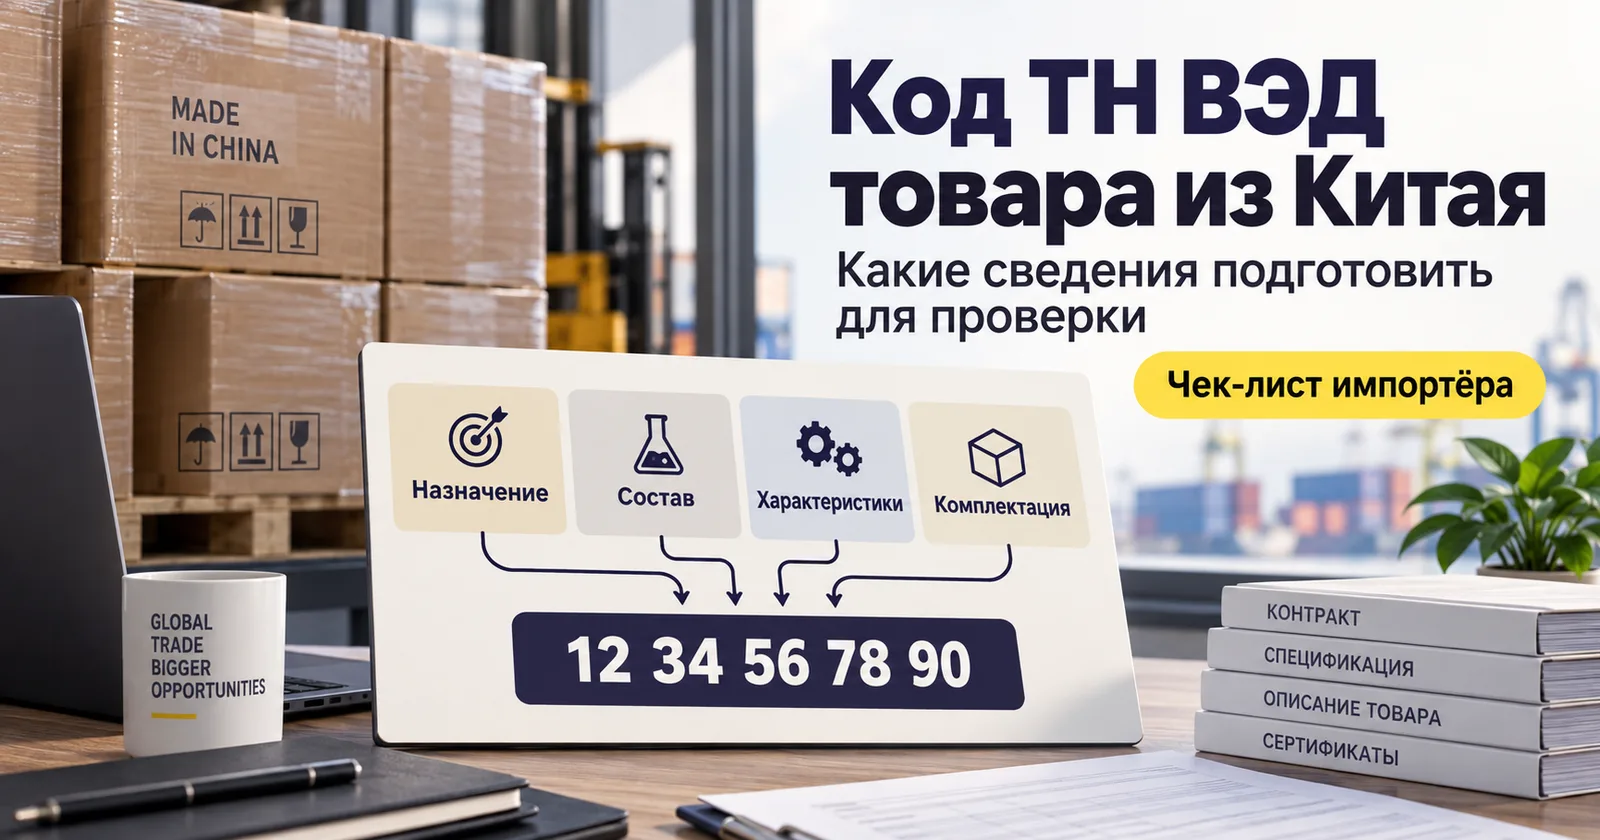
До запроса расчёта подготовьте техническое описание, состав и материалы, назначение, принцип работы, фотографии, модель, производителя и комплектность. Подробный перечень есть в нашем материале о том, какие сведения нужны для проверки кода ТН ВЭД.
Таможенная стоимость — это база, используемая для расчёта ряда таможенных платежей и применения таможенных правил. Она не всегда равна себестоимости товара для бизнеса и не всегда совпадает с одной строкой инвойса.
Основным подходом для ввозимых товаров является метод по стоимости сделки. Его можно применять, когда выполнены установленные условия, а цена сделки и необходимые дополнительные начисления подтверждены количественно и документально.
Если метод по стоимости сделки применить нельзя, последовательно рассматривают другие методы: по стоимости сделки с идентичными товарами, с однородными товарами, метод вычитания, метод сложения и резервный метод. Это не означает, что декларант может свободно выбрать удобный вариант. Применимость метода нужно обосновать.
Для бизнеса практический вывод простой: подтверждение таможенной стоимости начинается не на таможне, а при согласовании контракта, цены и условий поставки с китайским поставщиком.
Точный состав зависит от сделки и выбранного метода. При методе по стоимости сделки анализируют цену, фактически уплаченную или подлежащую уплате, а также предусмотренные правилами дополнительные начисления.
Компонент | Что проверить до расчёта |
|---|---|
Цена товара | совпадают ли контракт, спецификация, инвойс, заказ и платёж |
Упаковка и тара | включены ли их стоимость и расходы на упаковку в цену товара |
Перевозка до места прибытия | какой участок уже оплачен поставщиком, а какой — покупателем |
Погрузка и обработка | относятся ли расходы к доставке до установленного места прибытия |
Страхование | оформлялось ли оно и включено ли в цену по условиям поставки |
Посреднические платежи | кому, за что и по какому договору уплачивается комиссия |
Материалы и разработки покупателя | передавались ли фабрике бесплатно или по сниженной цене формы, сырьё, компоненты, дизайн либо инструменты |
Лицензионные платежи | связаны ли роялти с ввозимым товаром и являются ли условием его продажи |
Доход продавца от перепродажи | предусмотрено ли перечисление поставщику части последующей выручки |
Условия Incoterms помогают понять распределение расходов и рисков между сторонами, но не заменяют проверку документов. Например, обозначения EXW, FOB или CIF сами по себе не доказывают фактическую сумму перевозки, страхования или погрузки. Нужны договоры, счета и платёжные документы.
Расходы нельзя добавлять «на всякий случай» или исключать только потому, что они находятся в отдельном счёте. Нужно определить экономический смысл платежа, период и участок маршрута, проверить, учтён ли он в цене товара, и подтвердить сумму.
Предположим, после анализа сделки таможенная стоимость партии составляет 1 600 000 рублей. Для примера используем адвалорную ставку пошлины 10%, товар не является подакцизным, а ставка НДС составляет 22%.
Это учебный пример, а не готовый тариф. Ставка пошлины 10% выбрана только для демонстрации формулы. Для реальной поставки её нужно проверить по коду ТН ВЭД и правилам, действующим на дату декларирования.
Этап | Формула | Результат |
|---|---|---|
Ввозная пошлина | 1 600 000 × 10% | 160 000 ₽ |
База для импортного НДС | 1 600 000 + 160 000 | 1 760 000 ₽ |
Импортный НДС | 1 760 000 × 22% | 387 200 ₽ |
Пошлина + НДС | 160 000 + 387 200 | 547 200 ₽ |
К сумме 547 200 рублей в реальном расчёте нужно отдельно добавить таможенный сбор, а при наличии оснований — акциз или специальные, антидемпинговые и компенсационные пошлины. Кроме того, в полную экономику поставки входят услуги перевозки, терминала, склада, таможенного представителя, сертификации, маркировки и доставки до получателя. Не все эти расходы являются таможенными платежами.
С 1 января 2026 года общая ставка НДС в России составляет 22%. Для отдельных категорий товаров может применяться ставка 10%, освобождение или иной установленный порядок. Применимость определяется не желаемой ставкой, а характеристиками товара и действующими нормами.
Разница не всегда означает ошибку. Она может возникать из-за условий поставки и структуры сделки.
Например:
при EXW покупатель отдельно оплачивает вывоз с фабрики, экспортное оформление и перевозку;
часть международной доставки оплачивает поставщик и включает в цену;
покупатель отдельно приобретает страхование;
фабрике бесплатно переданы пресс-форма, компоненты или разработанный дизайн;
право использовать бренд оплачивается по отдельному лицензионному договору;
в одном платеже объединены товар, упаковка и услуги;
скидка предоставлена по специальным условиям, которые не отражены в документах.
Главная задача — показать связь между договорённостями, документами, платежами и заявленной величиной. Таможенная стоимость не должна превращаться в арифметику, которую невозможно восстановить по документам.
Единого закрытого набора для любой поставки нет. Состав зависит от метода, товара, сделки и вопросов таможенного органа. Однако базовый комплект лучше собрать до оплаты и отгрузки.
внешнеторговый контракт со всеми действующими приложениями;
спецификация или заказ с артикулами, количеством, ценой и валютой;
коммерческий инвойс;
упаковочный лист;
прайс-лист или коммерческое предложение поставщика, если они использовались при согласовании цены;
переписка по цене, скидке, количеству, условиям оплаты и поставки;
документы о бонусах, скидках или бесплатных образцах;
сведения о взаимосвязи продавца и покупателя, если она есть.
заявление на перевод, банковское сообщение или иное подтверждение оплаты;
выписка или платёжное поручение;
документы об авансах, частичных оплатах и взаимозачётах;
договоры и платежи третьим лицам, если они относятся к покупке товара;
данные бухгалтерского учёта и принятия товара, если они необходимы для проверки уже совершённой сделки.
договор или заявка на перевозку;
счёт перевозчика и подтверждение оплаты;
транспортные накладные, коносамент, железнодорожная или авианакладная — по маршруту;
расчёт расходов по участкам, если маршрут мультимодальный;
страховой полис, счёт и подтверждение оплаты;
документы на погрузку, обработку и терминальные операции, если эти суммы влияют на расчёт.
агентский, комиссионный или посреднический договор;
лицензионный договор и расчёт роялти;
документы на материалы, комплектующие, формы, инструменты, дизайн или разработки, переданные изготовителю;
соглашение о перечислении продавцу части дохода от последующей перепродажи;
калькуляция производителя или иные ценовые пояснения, когда они необходимы и доступны.
Все документы должны описывать одну и ту же сделку. Наименования сторон, реквизиты, валюта, количество, артикулы, условия поставки и суммы не должны противоречить друг другу без понятного пояснения.
Дополнительная проверка не означает автоматического отказа в заявленной стоимости. Но риск запроса возрастает, когда документы не позволяют проследить образование цены.
На практике внимание могут привлечь:
заметная скидка без условий её предоставления;
оплата лицу, которого нет в контракте или инвойсе;
разные наименования и количество товара в коммерческих документах;
отсутствие детализации по товарам с разными ценами;
транспортный счёт без маршрута или распределения расходов;
отсутствие подтверждения отдельной комиссии;
неучтённые роялти или предоставленные фабрике материалы;
расхождение между фактическим товаром и описанием в документах;
отсутствие логичной связи между заказом, инвойсом и оплатой;
цена, которая отличается от имеющейся у таможенного органа информации о сопоставимых поставках.
Последний пункт сам по себе не доказывает недостоверность стоимости. Но он может стать основанием для более подробной проверки. Поэтому вместо формального ответа лучше подготовить связный пакет документов и пояснение экономической логики сделки.
Сначала нужно понять, какой именно элемент вызывает сомнение: цена товара, транспорт, скидка, платежи посреднику, взаимосвязь сторон, лицензионный платёж или другое начисление.
Дальше действуйте последовательно:
Зафиксируйте срок и содержание запроса.
Разделите документы по спорным вопросам, а не отправляйте бессистемный архив.
Составьте таблицу: вопрос — пояснение — подтверждающий документ — страница или пункт.
Покажите цепочку от контракта и заказа до инвойса и оплаты.
Объясните условия скидки и распределение транспортных расходов.
Если документа нет, не заменяйте его фиктивным файлом. Объясните причину отсутствия и представьте допустимые альтернативные подтверждения.
Согласуйте ответ с декларантом и специалистом по таможенному оформлению.
Роли участников важно определить заранее. В отдельной статье мы объяснили, чем отличаются импортёр и декларант и кто отвечает за сведения в декларации.
Предварительный расчёт имеет смысл делать до заключения сделки или до невозвратного платежа. Тогда ещё можно запросить у фабрики недостающие сведения, изменить комплектность, согласовать документы и сравнить варианты поставки.
Для расчёта понадобятся:
описание и фотографии товара;
материал, состав, назначение и технические характеристики;
производитель и бренд;
цена и валюта;
количество единиц;
вес нетто и брутто;
объём и количество грузовых мест;
условия Incoterms;
адрес или город поставщика;
маршрут и город доставки;
стоимость перевозки и страхования, если она уже известна;
сведения о комиссиях, роялти, формах, материалах и других платежах;
предполагаемые документы о соответствии и маркировке.
Мы сопоставляем характеристики товара с предполагаемым кодом ТН ВЭД, проверяем исходные документы, разбираем структуру расходов и готовим предварительный расчёт. Окончательная сумма зависит от фактических документов, курса, ставок и мер, действующих при декларировании, а решение по заявленным сведениям принимает таможенный орган.
При официальном импорте из Китая мы начинаем не с обещания ставки, а с проверки партии. Запрашиваем сведения о товаре, цену, документы поставщика, условия оплаты, маршрут и параметры груза. Затем связываем классификацию, разрешительные требования, таможенную стоимость и логистику в одну схему.
В зависимости от задачи мы можем:
проверить комплект исходных данных до оплаты;
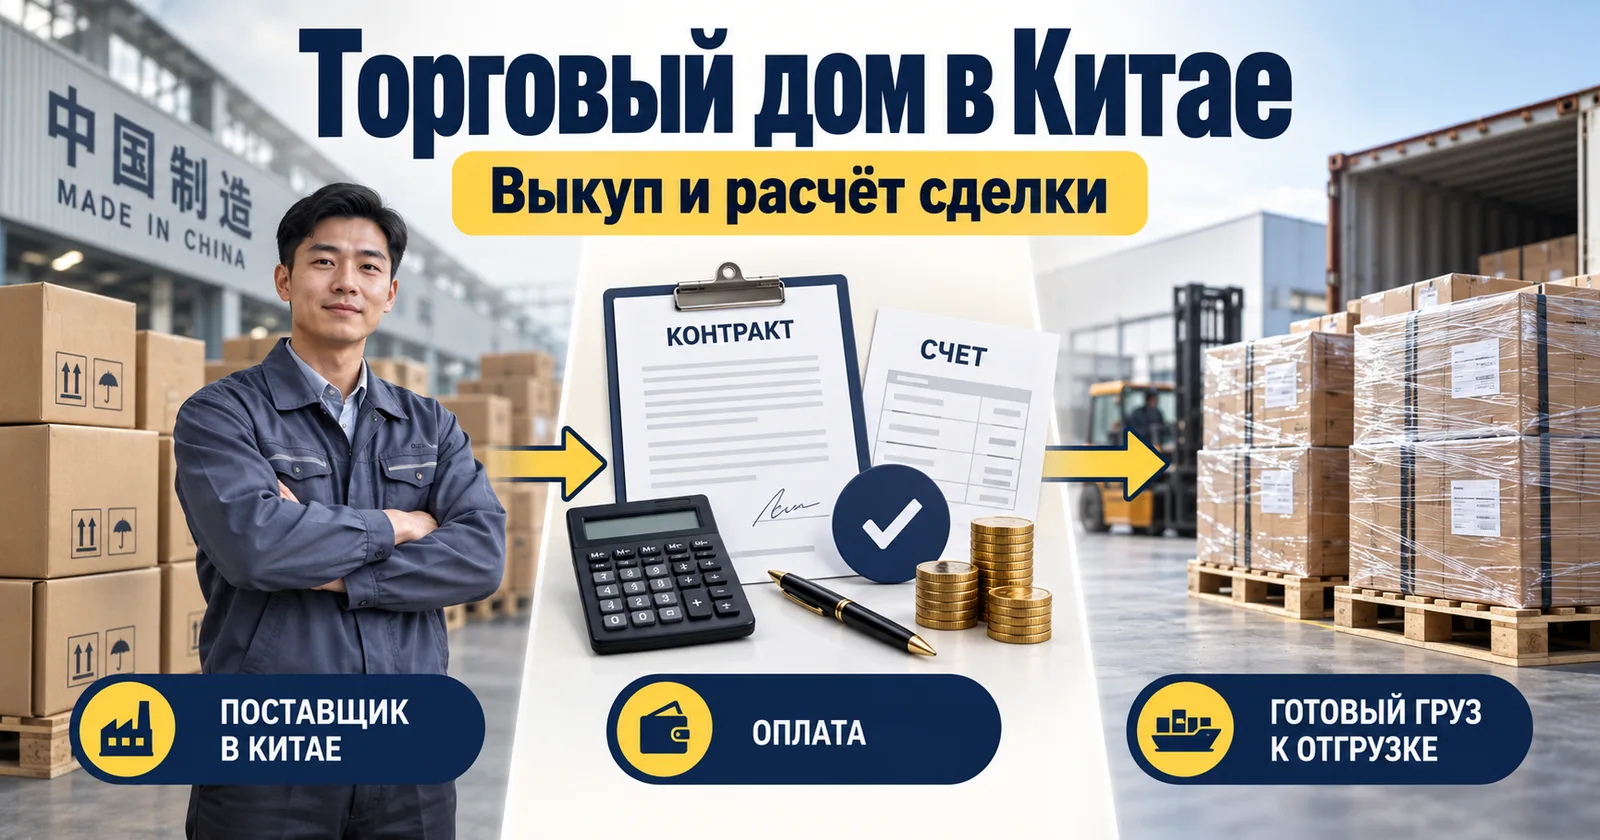
организовать выкуп товара через торговый дом;
согласовать с поставщиком коммерческие документы;
организовать перевозку из Китая;
координировать таможенное оформление;
подготовить документы для бухгалтерского учёта и дальнейшей продажи;
заранее отметить расходы, которые нужно подтвердить для расчёта таможенной стоимости.
Мы работаем с коммерческими партиями для бизнеса от 50 кг. Не принимаем к перевозке или ввозу товары, прямо запрещённые законодательством.
Если вы сейчас возите товар по карго-схеме, не обязательно менять весь процесс за один день. Можно выбрать одну понятную партию, собрать по ней характеристики и документы и сравнить полную экономику двух вариантов. Это даст фактическую основу для перехода на официальный импорт, не отказываясь от текущего канала до проверки новой модели.
Нужен предварительный расчёт? Пришлите описание товара или спецификацию, цену, количество, вес, объём, условия поставки, город поставщика и город доставки. Мы проверим исходные данные и рассчитаем официальный импорт для вашей партии.
Таможенные платежи зависят не от одного тарифа «за растаможку», а от связки параметров: товара, кода ТН ВЭД, таможенной стоимости, происхождения, применимых мер и документов сделки.
Чтобы расчёт не изменился в последний момент:
Опишите товар до оплаты поставщику.
Предварительно проверьте код ТН ВЭД и ограничения.
Разберите, какие расходы входят в цену по условиям поставки.
Соберите коммерческие, платёжные и транспортные документы.
Проверьте дополнительные платежи: комиссии, роялти, материалы и разработки.
Рассчитайте пошлину, НДС и остальные обязательные суммы по актуальным правилам.
Сопоставьте таможенные платежи с полной себестоимостью поставки до склада.
Чем раньше собраны исходные данные, тем точнее предварительный расчёт и тем меньше риск, что стоимость поставки изменится уже после отправки товара из Китая.
Обычно при выпуске товара для внутреннего потребления рассчитывают ввозную пошлину, импортный НДС и таможенный сбор. Для подакцизных товаров добавляется акциз. В отдельных случаях применяются специальные, антидемпинговые или компенсационные пошлины. Точный состав определяется по товару, коду ТН ВЭД, происхождению и процедуре.
При адвалорной ставке пошлина рассчитывается от таможенной стоимости. При специфической или комбинированной ставке учитываются установленные единицы измерения и правила конкретной товарной позиции. Сначала нужно подтвердить код ТН ВЭД и таможенную стоимость, а затем применять актуальную ставку.
Нет. Сумма инвойса является отправной точкой, но к цене сделки могут добавляться предусмотренные правилами транспортные, страховые и другие расходы, если они не включены в неё. При этом нельзя повторно добавлять расходы, уже заложенные в цену поставщика. Итог зависит от условий и документов сделки.
Общая ставка НДС с 1 января 2026 года составляет 22%. Для отдельных категорий товаров может применяться ставка 10%, освобождение или иной установленный порядок. Ставку нужно проверять по конкретному товару и действующим нормам.
Расходы на перевозку, погрузку, обработку и страхование анализируются с учётом участка маршрута, условий поставки и метода определения таможенной стоимости. Важно понять, какие суммы уже включены в цену товара, а какие оплачиваются отдельно, и подтвердить их договорами, счетами и платёжными документами.
Обычно используются контракт, спецификации, инвойс, упаковочный лист, платёжные документы, переписка о цене и скидках, документы на перевозку и страхование. При наличии также потребуются агентские и лицензионные договоры, сведения о переданных фабрике материалах или инструментах и другие документы, влияющие на цену сделки.
Нужно определить, какой компонент стоимости проверяется, соблюсти срок ответа и связать каждое пояснение с конкретным документом. Полезно составить таблицу «вопрос — пояснение — подтверждение». Не следует создавать отсутствующие документы задним числом: лучше объяснить ситуацию и представить допустимые альтернативные подтверждения.
Да, можно подготовить предварительный расчёт до оплаты и отгрузки. Для этого нужны подробное описание товара, цена, количество, вес, объём, условия поставки, маршрут и сведения о дополнительных расходах. Окончательная сумма определяется по фактическим документам, курсу, ставкам и мерам на дату декларирования.
Белый импорт
Разбираем роли импортёра, декларанта, таможенного представителя, поставщика и логиста: кто даёт сведения, подаёт декларацию и отвечает за документы.
Белый импорт
Разбираем роль торгового дома в закупке у китайской фабрики, путь денег и документов, состав расходов и данные, необходимые для расчёта сделки.
Белый импорт
Разбираем, какие характеристики и документы запросить у поставщика, чтобы предварительно проверить код ТН ВЭД, платежи и требования до оплаты партии.
Оставьте контакты — менеджер свяжется в рабочее время и пришлёт детальную смету.